Domain kneipenlärm.de kaufen?
Wir ziehen mit dem Projekt
kneipenlärm.de um.
Sind Sie am Kauf der Domain
kneipenlärm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kneipenlärm.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
1000 Jahre Nachbarschaft, Sachbücher von Arnold SuppanDas Buch "1000 Jahre Nachbarschaft" bietet eine umfassende Analyse der nachbarschaftlichen Entwicklung der deutsch- und tschechischsprachigen Bevölkerung im Donau- und Sudetenraum über einen Zeitraum von mehr als tausend Jahren. Es beleuchtet die politischen, wirtschaftlichen und sozialen Veränderungen, die diese Region geprägt haben, und geht dabei auf die kulturellen und mentalitätsgeschichtlichen Aspekte ein. Die Darstellung umfasst die Kontinuitäten und Diskontinuitäten im Heiligen Römischen Reich sowie die gemeinsame Geschichte in der Habsburgermonarchie. Besondere Aufmerksamkeit wird den nationalen Konflikten zwischen 1848 und 1948 gewidmet, die sowohl die Zeit Franz Josephs als auch die beiden Weltkriege und deren Folgen umfassen. Das Buch schliesst mit einer Betrachtung der gesellschaftlichen Veränderungen nach dem Fall des Eisernen Vorhangs und der neuen Nachbarschaft innerhalb der Europäischen Union ab.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
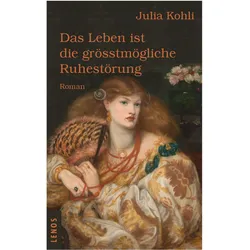
Das Leben ist die grösstmögliche Ruhestörung, Belletristik von Julia KohliMatylda Zelichowska, 58, ist nach ihrer Scheidung Multimillionärin geworden. Sie hat ein bewegtes Leben hinter sich und ist eine schillernde, manchmal nervige, sensible, phantasievolle, aber auch selbstkritische Person. Nachdem unvorteilhafte Bilder über sie in der Klatschpresse erschienen sind, erleidet sie einen psychischen Zusammenbruch und verkriecht sich in ihrer Luxuswohnung. Auch mit ihrer besten Freundin, der Galeristin Antonia, gerät sie in Konflikte. Täglich tröstet sie sich mit der Beobachtung des Flusses, der unter ihrem Fenster vorbeifliesst, giesst ihre Pflanzen, isst wenig und trinkt viel Alkohol. Ab und zu vergibt sie Gelder durch ihre Stiftung zur Förderung von Kunst und Literatur. Die Arbeit ermüdet und langweilt sie. Zuweilen wandert sie nachts durch die Stadt und wird dabei Zeugin seltsamer Machenschaften. Um der wachsenden Einsamkeit zu entfliehen, reist Matylda in ihr Heimatland Polen. Der Besuch bei ihrer Tante und die Spurensuche im Schatten der Vergangenheit ihrer Familie gestalten sich schwierig. Nichts ist mehr so, wie sie es sich vorgestellt hat. Matylda muss sich endlich ihren Dämonen stellen. Ein unterhaltsamer, humorvoller, zeitgeistig stimmiger Gesellschaftsroman.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Potenziale guter Nachbarschaft, FachbücherKulturelle Bildung ist eine Notwendigkeit, eine Haltung, ein Ziel. Im zweiten Buch der Schriftenreihe Kunst- und Kulturvermittlung in Europa stellt die Stiftung Genshagen zusammen mit ihrem polnischen Partner Narodowe Centrum Kultury eine Bestandsaufnahme der Entwicklungen auf dem breiten Feld der Kulturellen Bildung seit 1989 dar. Die Publikation enthält eine Sammlung der aktuell repräsentierten Meinungen und Standpunkte sowie der neuesten Erkenntnisse, entscheidenden Veränderungen und innovativsten Forschungen der Experten zu dem Thema, die einem breiteren interessierten Publikum in beiden Ländern vorgelegt werden kann.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
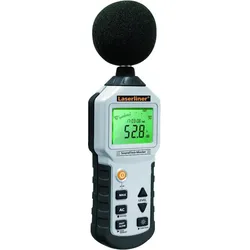
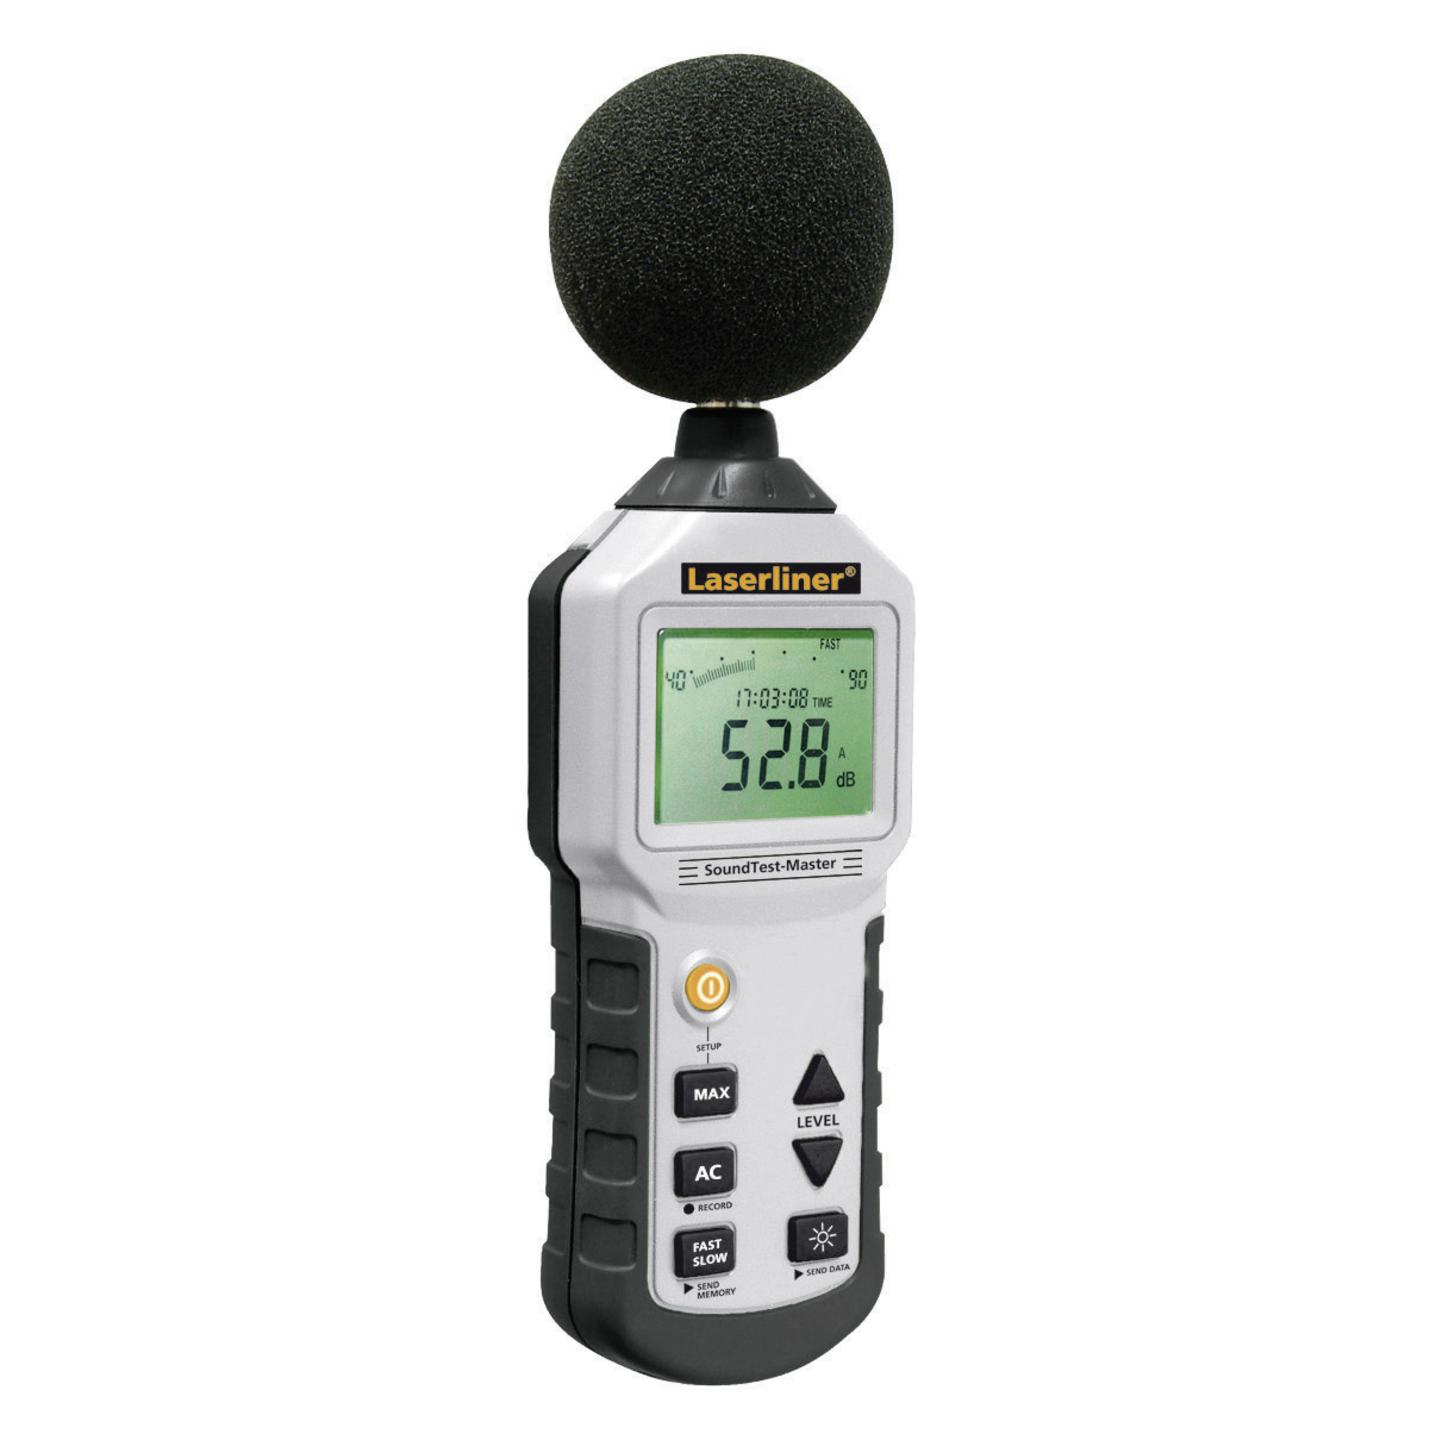
Laserliner, Schallpegelmessgerät, Geräuschpegel-MessgerätDer SoundTest-Master von Laserliner ist ein Geräuschpegel-Messgerät mit integriertem Langzeitspeicher, Echtzeit-Videobild und Speicherfunktion zur optimalen Dokumentation. Die Messungen erfolgen nach den Standardkurven dB (A) bzw. dB (B). Die Langzeitaufnahme-Funktion bietet 16.000 Speicherpunkte oder die Möglichkeit zur Echtzeit-Protokollierung am PC. Mittels Software können die Daten auf einen PC übertragen und ausgewertet werden. Die Zeitbewertungen sind zwischen 125 Millisekunden und einer Sekunde einstellbar, was der optimalen Anpassung an die Geräuschdynamik dient. Das Gerät ist über den Geräuschpegel-Kalibrator jederzeit kalibrier- und justierbar.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1000 Jahre Nachbarschaft, Sachbücher von Arnold SuppanDas Buch "1000 Jahre Nachbarschaft" bietet eine umfassende Analyse der nachbarschaftlichen Entwicklung der deutsch- und tschechischsprachigen Bevölkerung im Donau- und Sudetenraum über einen Zeitraum von mehr als tausend Jahren. Es beleuchtet die politischen, wirtschaftlichen und sozialen Veränderungen, die diese Region geprägt haben, und geht dabei auf die kulturellen und mentalitätsgeschichtlichen Aspekte ein. Die Darstellung umfasst die Kontinuitäten und Diskontinuitäten im Heiligen Römischen Reich sowie die gemeinsame Geschichte in der Habsburgermonarchie. Besondere Aufmerksamkeit wird den nationalen Konflikten zwischen 1848 und 1948 gewidmet, die sowohl die Zeit Franz Josephs als auch die beiden Weltkriege und deren Folgen umfassen. Das Buch schliesst mit einer Betrachtung der gesellschaftlichen Veränderungen nach dem Fall des Eisernen Vorhangs und der neuen Nachbarschaft innerhalb der Europäischen Union ab.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
Das Leben ist die grösstmögliche Ruhestörung, Belletristik von Julia KohliMatylda Zelichowska, 58, ist nach ihrer Scheidung Multimillionärin geworden. Sie hat ein bewegtes Leben hinter sich und ist eine schillernde, manchmal nervige, sensible, phantasievolle, aber auch selbstkritische Person. Nachdem unvorteilhafte Bilder über sie in der Klatschpresse erschienen sind, erleidet sie einen psychischen Zusammenbruch und verkriecht sich in ihrer Luxuswohnung. Auch mit ihrer besten Freundin, der Galeristin Antonia, gerät sie in Konflikte. Täglich tröstet sie sich mit der Beobachtung des Flusses, der unter ihrem Fenster vorbeifliesst, giesst ihre Pflanzen, isst wenig und trinkt viel Alkohol. Ab und zu vergibt sie Gelder durch ihre Stiftung zur Förderung von Kunst und Literatur. Die Arbeit ermüdet und langweilt sie. Zuweilen wandert sie nachts durch die Stadt und wird dabei Zeugin seltsamer Machenschaften. Um der wachsenden Einsamkeit zu entfliehen, reist Matylda in ihr Heimatland Polen. Der Besuch bei ihrer Tante und die Spurensuche im Schatten der Vergangenheit ihrer Familie gestalten sich schwierig. Nichts ist mehr so, wie sie es sich vorgestellt hat. Matylda muss sich endlich ihren Dämonen stellen. Ein unterhaltsamer, humorvoller, zeitgeistig stimmiger Gesellschaftsroman.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
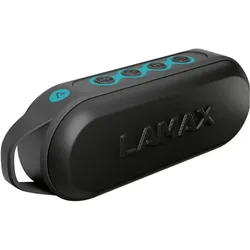
Lamax Mehr Dezibel für Ihre Reisen, Bluetooth Lautsprecher, SchwarzGreifen Sie bei jeder Reise zu unserem LAMAX Street2! Er hat keine Eroberer in seiner Kategorie – trotz seiner kompakten Abmessungen ist er bereit, bis zu 15 W zu liefern. Mit langer Akkulaufzeit und Spritzwasserresistenz kommt in der Wildnis oder im Grossstadtdschungel keine Langeweile auf. Verbinden Sie sich über das neueste Bluetooth 5.0, eine feste Öse und ein Karabiner erleichtern Ihnen das Tragen. Wo werden Sie seinen Sound geniessen?.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.